
أطلق محللو الأسواق المالية على التعزيز الذي أظهره الروبل الروسي في سبتمبر 2015 اسم «المعجزة الروبلية». ففي الشهر الماضي، شهدت السوق فترات تمكن فيها الروبل — الذي يتسم عادةً بـارتباط وثيق بحركة أسواق السلع الأولية — من التقوي مقابل الدولار رغم انخفاض أسعار النفط. لنستعرض ما كان استثنائياً حقاً في أداء الروبل (RUB)، والآثار المحتملة لهذه التطورات.
ثلاث «معجزات» لروبل سبتمبر

ينشأ أحياناً انطباع بأن الروبل يعيش في واقع موازٍ خاص به، إذ تتمتع العملة الروسية بديناميكيات وأهداف وأولويات مميزة تختلف عن غيرها. فتتبع حركة سعر الروبل أحياناً رسم أسعار النفط بنسبة تقارب 100%، ثم تفقد تماماً أي استجابة لها.
فعلى سبيل المثال، سجل الروبل الروسي ارتفاعاً غامضاً نسبياً قبيل انعقاد الجمعية العامة للأمم المتحدة؛ حيث بلغ سعر صرف الدولار الأمريكي مقابل الروبل حينها 65 روبلاً للدولار، بينما استقر سعر خام برنت عند 48.5 دولاراً للبرميل. ولو قارنا هذا بالأشهر السابقة، فإن مثل هذا السعر للنفط يتوافق عادةً مع سعر صرف يتراوح بين 69 و70 روبلاً للدولار.
أما أثناء إصدار تقرير الوظائف غير الزراعية (Nonfarm Payrolls)، فقد كانت الصورة مختلفة تماماً. فبعد ظهور بيانات مخيبة للآمال بشأن التوظيف في القطاع غير الزراعي في الولايات المتحدة، سجلت جميع العملات الرئيسية للدول النامية ارتفاعاً. أما الروبل فقط، فاتبع هبوط النفط وانضم إلى مجموعة العملات الآسيوية في التراجع، ليحتل المركز الأخير بينها بشكل ثابت.
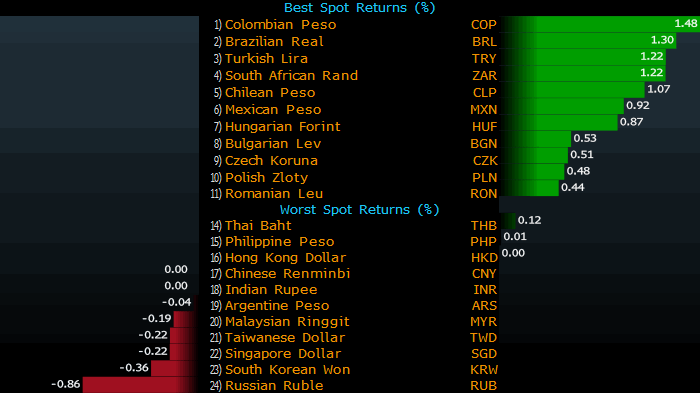
وفي نهاية أغسطس، شهدت الأسواق المالية تقلبات حادة بسبب أنباء الأزمة في الصين وتوقعات رفع الاحتياطي الفيدرالي الأمريكي للفائدة. وخوفاً من ارتفاع كلفة السيولة الدولارية، بدأ المستثمرون في سحب رؤوس أموالهم من الاقتصادات الناشئة (وبلغ حجم الانسحاب من دول الأسواق الناشئة نحو 40 مليار دولار في الربع الثالث من عام 2015)، مما أدى إلى ضغط على عملاتها. وعلى الرغم من أن الغالبية العظمى من المستثمرين الدوليين قد انسحبت من الاقتصاد الروسي منذ فترة طويلة، إلا أن الروبل لم يتردد في الهبوط تضامناً مع السوق.
ثلاثة أسباب محتملة لانحدار سعر الروبل مستقبلاً

وبلا شك، يتأثر سعر الروبل، شأنه شأن باقي العملات، بمجموعة معقدة من العوامل التي لا تعمل حالياً — وبشكل «معجزي» — كما ينبغي.
أولاً: آفاق الاقتصاد الروسي. وقد أعلن وزراء المالية والاقتصاد في روسيا مراراً أن الاقتصاد الروسي بلغ القاع وأنه سيشهد الآن تعافياً تدريجياً. ومع ذلك، يرى كبار الخبراء الماليين العالميين أنه لا مؤشرات على بلوغ القاع أو على أي تعافٍ تدريجي. فروسيا تمر حالياً بأول ركود لها منذ عام 2009، وكل ما يمكن قوله هو أن الأزمة كانت تتطور ببطء طوال هذه الفترة. والرسائل التي يتلقاها القطاع الخاص واضحة: سيستمر ضعف الاقتصاد، وبالتالي لا توجد آفاق واعدة للاستثمار بالروبل في الوقت الراهن.
ثانياً: حالة الاقتصاد العالمي، وبخاصة التطورات الجارية في الاقتصاد الصيني. ففي الوقت الراهن، يستمر الهروب الذعرى لرؤوس الأموال الأجنبية والمحلية خارج الصين. وهذه ظواهر حقيقية قد تؤدي إلى انخفاض جديد في أسعار السلع الأولية، خاصةً في قطاع الطاقة، إذ ستضطر الاقتصاد الصيني المتعثر إلى خفض استهلاكه، مما يؤدي إلى زيادة العرض العالمي للنفط المشبع أساساً بعرض زائد. وبالتالي، لا يمكن الحديث عن نمو اقتصادي عالمي، ولا بالتالي عن أي تعافٍ اقتصادي روسي في هذا السياق.
ثالثاً: العامل الجيوسياسي. ولا داعي للبحث بعيداً: فلنأخذ بداية العملية العسكرية الروسية في سوريا كمثال. وسنترك الخلافات السياسية حول هذه المسألة بين روسيا والغرب للمحللين السياسيين، ونكتفي بالإشارة إلى أن التصعيدات السابقة في التوترات بين روسيا والغرب (الولايات المتحدة والاتحاد الأوروبي) أثرت تأثيراً بالغاً في سعر الروبل، بينما يتجاهل الروبل — على الأقل حتى الآن — «مسألة سوريا» تماماً.
هل ستنتهي هذه «المعجزة الروبلية» يوماً ما؟ نعم، بالتأكيد ستنتهي. فقد يتمكن الروبل من التغافل المؤقت عن العوامل العالمية الأساسية، لكنه سيضطر في النهاية — مبكراً أو متأخراً — إلى تعديل سعره وفقاً لها. ومن المرجح جداً أن تنتهي هذه «المعجزة» في أكتوبر، وأن يستأنف سعر الروبل مقابل الدولار هبوطه ليصل إلى ذروته بنهاية العام عند مستوى 80-90 روبلاً للدولار.




