

 ในกรอบงานเวิร์กช็อปพิเศษ “เป็นนักเทรดกับ iLearney”
การปรับตัวขึ้นของอัตราแลกเปลี่ยนยูโรเทียบกับดอลลาร์สหรัฐฯ ในเดือนสิงหาคม–กันยายนของปีนี้เกิดจากทั้งการตัดสินใจของธนาคารกลางสหรัฐ (เฟด) ในการเปิดตัวรอบใหม่ของการผ่อนคลายเชิงปริมาณ (QE) และความเป็นไปได้ที่เพิ่มขึ้นของการฟื้นฟูเสถียรภาพตลาดหนี้ยูโรโซน
ประวัติความเป็นมาของกลไก ESM
การให้สัตยาบันเงื่อนไขการดำเนินงานของ กลไกยุโรปเพื่อความมั่นคงทางการเงิน (European Stability Mechanism: ESM) โดยประเทศสมาชิกสหภาพยุโรป ถือเป็นจุดเริ่มต้นของการแก้ไขปัญหาหลักของภูมิภาค ซึ่งเกิดจากความสามารถในการชำระหนี้ภาครัฐที่ลดลงอย่างรุนแรงภายใต้ภาวะอัตราดอกเบี้ยที่เพิ่มสูงขึ้นสำหรับพันธบัตรและตั๋วเงินคลัง
วิกฤตหนี้ยุโรป ซึ่งมีรากฐานมาจากหนี้รวมที่เพิ่มขึ้นอย่างมากของประเทศในยูโรโซนในช่วงปี 2009–2012 ส่งผลกระทบอย่างรุนแรงไม่เพียงแต่ต่อภูมิภาคเอง แต่ยังกระทบเศรษฐกิจโลกโดยรวมด้วย
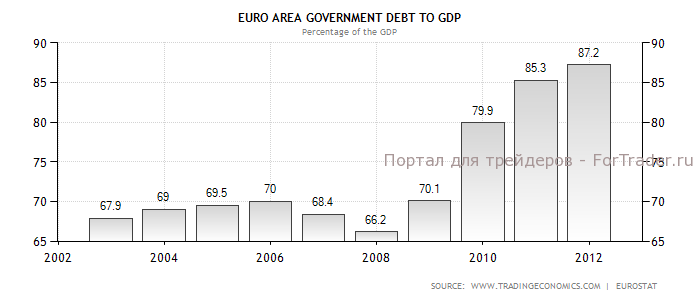
ผลที่ตามมาคือการประกาศใช้ นโยบาย “การควบรวมทางการคลังอย่างเข้มงวด” เพื่อลดการขาดดุลงบประมาณของรัฐบาลประเทศสมาชิก อย่างไรก็ตาม การลดรายจ่ายภาครัฐกลับนำไปสู่การชะลอตัวของเศรษฐกิจ การเพิ่มขึ้นของอัตราการว่างงาน และการหดตัวของภาคการผลิต ทำให้ยูโรโซนมีความสามารถในการชำระหนี้ลดลงยิ่งกว่าเดิม ส่งผลให้ความต้องการพันธบัตรของรัฐบาลประเทศสมาชิกลดลง ซึ่งกระตุ้นให้อัตราผลตอบแทนสูงขึ้น และเพิ่มภาระการชำระคืนหนี้โดยรวม
โปรแกรมสนับสนุนชั่วคราวก่อนหน้า ESM อย่าง EFSF (European Financial Stability Facility) และ EFSM (European Financial Stabilisation Mechanism) ไม่สามารถให้การสนับสนุนที่จำเป็นต่อตลาดหนี้ยูโรโซนได้อย่างเพียงพอ แม้ว่าจะมีแหล่งเงินทุนขนาดใหญ่และมีศักยภาพในการให้สินเชื่อผ่านใบรับรองที่ได้รับการคุ้มครองบางส่วนและกองทุนลงทุนร่วม แต่ EFSF ไม่มีสถานะเป็นสถาบันการเงินแบบธนาคาร กลไกการดำเนินงานของมันอาศัยการออกพันธบัตร และนำเงินที่ได้จากการขายพันธบัตรไปใช้ช่วยเหลือประเทศสมาชิกที่ประสบปัญหา
ทุนและศักยภาพของกองทุน ESM
ESM ซึ่งมีอำนาจหน้าที่ในฐานะสถาบันการเงินแบบธนาคาร สามารถมีอิทธิพลอย่างมีน้ำหนักต่ออัตราดอกเบี้ยที่กำหนดขึ้นในตลาดหลัก (primary market) ซึ่งเป็นอัตราที่กำหนดจำนวนเงินที่ประเทศผู้ออกพันธบัตรต้องจ่ายคืน กล่าวโดยสรุป ยูโรโซนได้รับกองทุนระดับภูมิภาคของตนเอง ซึ่งมีวัตถุประสงค์หลักคือ การสร้างเสถียรภาพให้กับตลาดหนี้
อัตราดอกเบี้ยที่ต่ำจะช่วยให้สามารถบรรเทาภาระหนี้ได้ทีละน้อยผ่านการรีไฟแนนซ์หนี้เก่า ผลที่ตามมาคือ ประเทศสมาชิกจะสามารถเพิ่มรายจ่ายภาครัฐได้ทีละน้อย และเศรษฐกิจของพวกเขาจะเริ่มฟื้นตัวขึ้น
นอกจากนี้ โอกาสในการให้สินเชื่อเพิ่มเติมของ ESM ผ่านกองทุนลงทุนร่วมหรือใบรับรองประกันพันธบัตรนั้นไม่จำเป็นนัก เนื่องจากประการแรก มันขัดแย้งกับสถานะของกองทุนในฐานะ “เจ้าหนี้ที่มีสิทธิพิเศษ” และประการที่สอง ธนาคารกลางยุโรป (ECB) สามารถให้การสนับสนุนที่จำเป็นได้ทุกเมื่อ
ไม่มีความจำเป็นต้องเพิ่มทุนจดทะเบียนซึ่งควรอยู่ที่ 700,000 ล้านยูโร เนื่องจากตามคำตัดสินของศาลรัฐธรรมนูญเยอรมนี สัดส่วนของเยอรมนีในทุนจดทะเบียนนี้ไม่อาจเกิน 190,000 ล้านยูโรได้
กล่าวคือ หากจะขยายขนาดทุนจดทะเบียนจริง — ซึ่งขณะนี้สื่อยุโรปกำลังเรียกร้องอย่างแข็งขัน — ก็จำเป็นต้องทำผ่านการมีส่วนร่วมของประเทศสมาชิกอื่น ๆ คำถามว่าใครจะยอมรับภาระเพิ่มเติมอีก 1.2 ล้านล้านยูโร ยังคงไม่มีคำตอบที่ชัดเจน
หนี้ของยูโรโซน
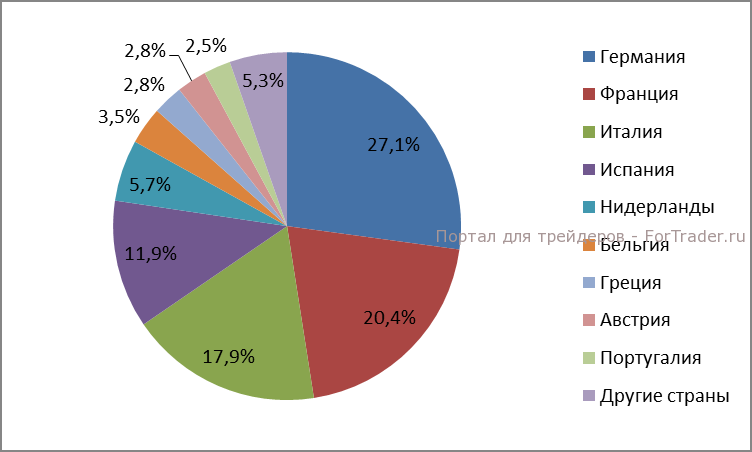
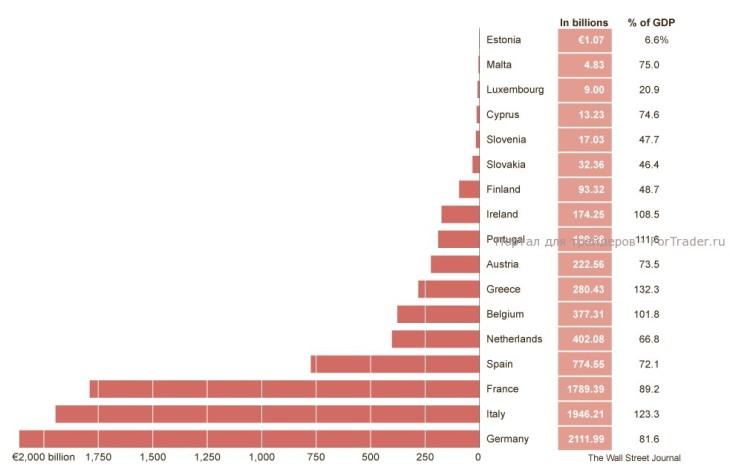
แม้หนี้ภาครัฐของประเทศสมาชิกยูโรโซนจะมีขนาดใหญ่ แต่ศักยภาพสินเชื่อของกองทุนใหม่นี้ที่ 500,000 ล้านยูโรก็เพียงพอที่จะให้ความช่วยเหลือที่จำเป็นต่อตลาดหนี้อย่างมีประสิทธิภาพ ตัวอย่างเช่น งบประมาณของเยอรมนีในปีนี้มีมูลค่า 312,500 ล้านยูโร และทรัพยากรของ ESM ก็เพียงพอสำหรับการรีไฟแนนซ์หนี้ของประเทศสมาชิกที่ประสบปัญหาตั้งแต่ต้น หากทรัพยากรไม่เพียงพอ ECB ก็พร้อมเข้ามาช่วยเหลือทันที
อย่างไรก็ตาม ยังเร็วเกินไปที่จะสรุปว่า กลไกยุโรปเพื่อความมั่นคงทางการเงิน (ESM) จะสามารถแก้ไขปัญหาทั้งหมดของยูโรโซนได้ เพราะจำนวนผู้คัดค้านยังมีมาก คำวิจารณ์ที่ว่า “การดำเนินงานของกองทุนขัดต่ออธิปไตยแห่งชาติ” หรือ “ขัดต่อสถานะของ ECB” ยังคงได้ยินได้ทั่วทวีปยุโรปเป็นเวลานาน
บางทีนี่อาจเป็นเรื่องดีก็ได้ เพราะการสร้างเสถียรภาพให้ตลาดหนี้อาจนำไปสู่การแข็งค่าของยูโร ซึ่งเศรษฐกิจของยูโรโซนที่เน้นการส่งออกไม่สามารถรับมือได้


